دور المرونةالمالية كمتغير وسيط في العلاقة ين التنويع الاستثماري والعائد المعدل حسب المخاطر: دراسة تطبيقية لعينة من الشركات الصناعية المدرجة في سوق العراق للاوراق المالية
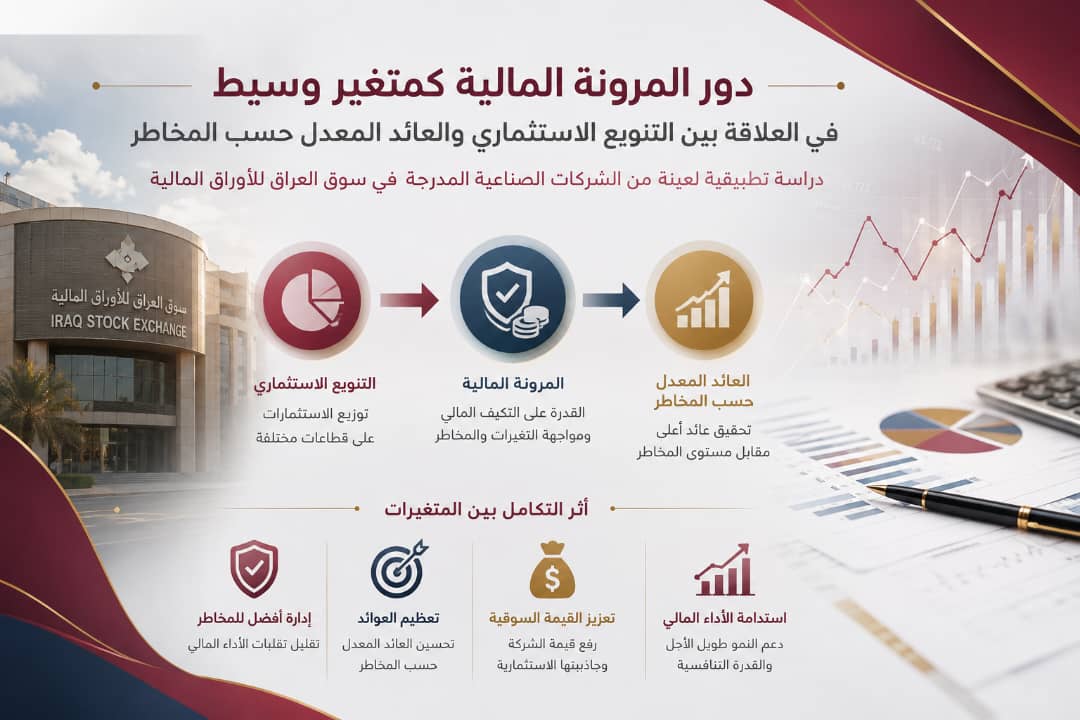
هدف هذا البحث إلى دراسة دور المرونة المالية كمتغير وسيط في العلاقة بين التنويع الاستثماري والعائد المعدل حسب المخاطر لعينة من الشركات الصناعية المدرجة في سوق العراق للأوراق المالية للفترة (2015-2025). اعتمد البحث المنهج الوصفي التحليلي لملاءمته طبيعة البحث ومتغيراته، وتكونت عينة البحث من (10) شركات صناعية مدرجة في سوق العراق للأوراق المالية هي: بغداد للمشروبات الغازية، الوطنية للصناعات المعدنية، العراقية لتصنيع وتسويق التمور، الكندي لإنتاج اللقاحات، الصنائع الكيمياوية العصرية، العامة للصناعات الغذائية، الهلال الصناعية، بابل للإنتاج الحيواني، العامة للصناعات الجلدية، وأربيل للصناعات الغذائية. تم قياس التنويع الاستثماري بمؤشر هيرفيندال-هيرشمان (HHI)، وقيست المرونة المالية بمؤشر مركب يتضمن نسبة السيولة النقدية ونسبة حقوق الملكية إلى الديون ونسبة توزيعات الأرباح، فيما قيس العائد المعدل حسب المخاطر بنسبة شارب (Sharpe Ratio). أظهرت النتائج أن متوسط المرونة المالية بلغ (0.5359) ومتوسط التنويع الاستثماري بلغ (0.6133) ومتوسط العائد المعدل حسب المخاطر بلغ (0.3885)، كما أظهرت نتائج اختبار الوساطة أن المرونة المالية تلعب دوراً وسيطاً جزئياً في العلاقة بين التنويع الاستثماري والعائد المعدل حسب المخاطر. وصيّح البحث بضرورة اهتمام إدارات الشركات الصناعية العراقية المدرجة في سوق العراق للأوراق المالية بتعزيز مرونتها المالية وتوظيفها بشكل استراتيجي لتحسين العوائد المعدلة حسب المخاطر وتعزيز القدرة التنافسية لهذه الشركات في بيئة الأعمال المتقلبة.

هذا العمل مرخص بموجب Creative Commons Attribution-NonCommercial 4.0 International License.
- 1. Almeida, H., Campello, M., & Weisbach, M. S. (2021). Corporate financial flexibility: A review and new evidence. Journal of Corporate Finance, 66, 101850.
- 2. Arslan, B., Florackis, C., & Ozkan, A. (2023). Financial flexibility, leverage, and firm investment. Journal of Banking & Finance, 148, 106920.
- 3. Bancel, F., & Mittoo, U. R. (2021). The determinants of capital structure choice: A survey of European firms. Financial Management, 50(1), 55-82.
- 4. Bolton, P., Chen, H., & Wang, N. (2020). Market timing, investment, and risk management. Journal of Financial Economics, 137(1), 196-226.
- 5. Byoun, S. (2020). How and when do firms adjust their capital structures toward targets? Journal of Finance, 75(3), 1453-1502.
- 6. Chao, C. C., & Huang, Y. F. (2022). Investment diversification and firm performance: Evidence from emerging markets. Emerging Markets Review, 52, 100917.
- 7. Chen, Y., & Nguyen, T. (2025). Financial flexibility and diversification strategy: New evidence from Asian markets. Pacific-Basin Finance Journal, 82, 102148.
- 8. Dalwai, T. (2023). Risk-adjusted returns and portfolio diversification: A comprehensive analysis. Investment Management and Financial Innovations, 20(1), 10-28.
- 9. Denis, D. J., & McKeon, S. B. (2022). Debt financing and financial flexibility: Evidence from proactive leverage increases. Review of Financial Studies, 35(1), 35-78.
- 10. Fahlenbrach, R., Prilmeier, R., & Stulz, R. M. (2021). Why does fast loan growth predict poor performance for banks? Journal of Financial Economics, 142(1), 100-130.
- 11. Gamba, A., & Triantis, A. (2021). The value of financial flexibility. Journal of Finance, 73(5), 2243-2296.
- 12. Kumar, S., Sharma, R., & Singh, G. (2024). Financial flexibility as a mediator between investment decisions and risk-adjusted returns. International Journal of Financial Studies, 12(3), 145-168.
- 13. Li, X., & Zhang, Y. (2023). Sharpe ratio and its applications in portfolio performance evaluation. Journal of Portfolio Management, 49(4), 72-92.
- 14. Naseer, M. (2024). Financial flexibility and firm performance in emerging markets: The mediating role of investment efficiency. Economic Research Forum Working Paper, No. 1428.
- 15. Nguyen, H. T. (2024). Corporate diversification and financial performance: The moderating role of financial flexibility. Journal of Multinational Financial Management, 71, 100745.
- 16. Omara, M., & Rashed, A. (2023). Risk-adjusted performance measures: A comparative analysis of Sharpe and Treynor ratios. Journal of Applied Finance, 29(2), 48-68.
- 17. Rau, R. P., & Vermaelen, T. (2022). Regulation, taxes, and share repurchases in the European Union. Journal of Financial Economics, 144(1), 88-108.
- 18. Sun, J., & Zhang, L. (2025). Measuring investment diversification: A new approach using the Herfindahl-Hirschman Index. Applied Economics Letters, 32(2), 15-32.
- 19. Vu, T. V., & Ha, N. T. (2021). Risk-adjusted returns and financial flexibility: Evidence from Vietnam stock market. Journal of Asian Economics, 74, 101384.
- Wu, Y., Zhang, H., & Li, M. (2024). Investment diversification, financial flexibility, and firm value: Evidence from panel data analysis. International Review of Financial Analysis, 89, 102617
المؤلفات المشابهة
- Hussam Al-Din Jumaa Asfeeh, اثر التحول الرقمي واستخدام تكنولوجيا السحابة المحاسبية في تعزيز كفاءة أنظمة الرقابة الداخلية:دراسة مقارنة بين المصارف الحكومية والأهلية في العراق , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- Nizar Abdullah Dhiyab Ali, دور إدارة جودة القروض في تحسين نسب السيولة وكفاية رأس املال االحترازية للمصارفالتجارية في محافظة األنبار , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- shatha salem dily, Ibrahim khalil sultan, The Impact of Oil Price Fluctuations on Economic Growth in Iraq: A Dynamic Econometric Analysis Using the Vector Autoregression (VAR) Model , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 37 (2026): المجلة الدولية للدراسات الاقتصادية
- Hawraa Radhi Sabih Al-Musaed, تطوير النظام المحاسبي العراقي بما يتلائم مع متطلبات الاقتصاد الرقمي:دراسة تحليلية للمعوقات والفرص في المؤسسات الخدمية , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- Dr.Musab Rushdi Khalil, FinTech Adoption and SME Conflict Resilience in -Affected Economies:The Mediating Role of Digital Financial Inclusion and the ModeratingEffect of Political Uncertainty in Palestine , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- Dr. Ali Fahim Jafar, Dr. Ibrahim Khalil Sultan, Financial-monetary integration and sustainable development in Iraq:analysis of the asymmetric impact of green financing thresholds using thetvar-Copula model , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- Dr. Yasir Ali Mezaal, Estimation and Analysis of the Impact of Structural Imbalances on Poverty Rate inIraq for (2004-2023) By Using the (ARDL) model , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- Prof. Dr. Khaled Lafi Al-Neif, Amr Khaled Al-Neif, استخدام الذكاء الاصطناعي القابل للتفسير في استخراج وتفسير الاشارات النقدية من السلوك المالي الرقمي:دليل من الاردن , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- م.م. وابلة مهدي صالح, أثر السياسات النقدية في إستقرار القطاع المصرفي العراقي دراسة قياسية تحليليلة للمدة (2015–2025) , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 38 (2026): مجلد 9 عدد 38 (2026): Issue 38
- Naoufel Liouane, Fragmentation géopolitique mondiale et reconfiguration des partenariats commerciaux africains : une analyse fondée sur un modèle gravitationnel (2010-2021) , المجلة الدولية للدراسات الاقتصادية: مجلد 9 عدد 37 (2026): المجلة الدولية للدراسات الاقتصادية
يمكنك أيضاً إبدأ بحثاً متقدماً عن المشابهات لهذا المؤلَّف.